+ 微信号:电话,微信
全国咨询热线 13621503333


塑料周转箱行业迎新趋势,苏力威塑业如何适配?
来源:www.lwsycn.com | 发布时间:2026年01月08日
一、环保政策驱动,绿色循环成为行业核心导向
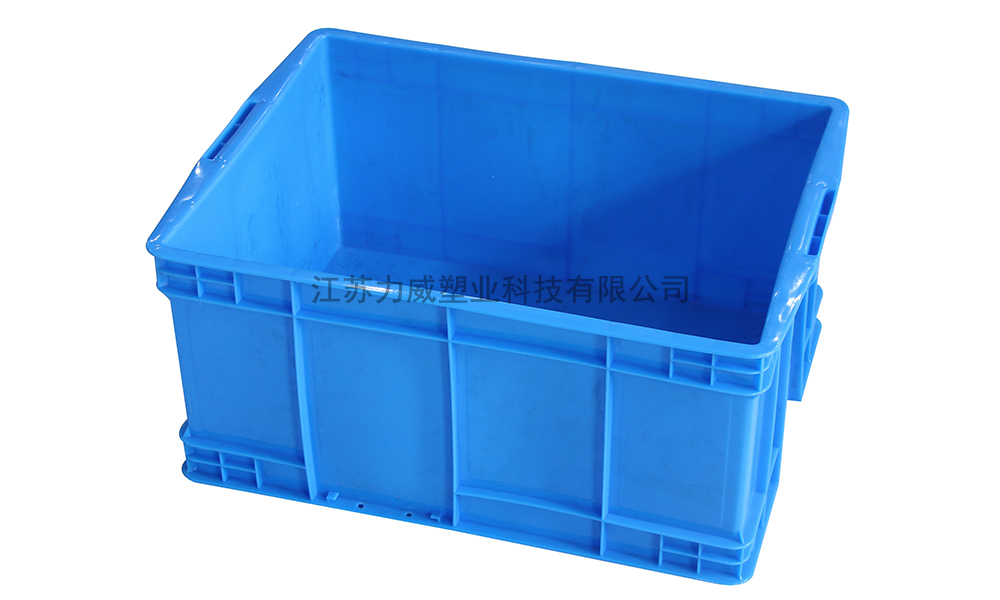
行业内企业纷纷优化材料配方,采用再生PP、PE及生物基复合材料,兼顾环保属性与产品性能稳定性。苏力威塑业依托无锡本地产业资源优势,可进一步探索再生材料的合规应用,契合行业绿色转型趋势,强化产品全生命周期环保价值。
二、产品结构升级,专用化与智能化成增长主力
传统通用型塑料周转箱市场占比逐年下降,而冷链保温箱、防静电电子箱、汽车零部件专用箱等细分品类份额持续攀升,2025年专用型产品占比已达36.8%。同时,智能化改造加速渗透,集成RFID标签、传感模块的周转箱实现全生命周期追踪与碳足迹核算,在物流、电子制造等领域应用日益广泛。苏力威塑业拥有100T~2800T注塑机30余台及强大模具开发能力,可针对性拓展专用场景产品,通过定制化设计满足不同行业对尺寸精度、力学性能、功能集成的个性化需求,适配行业进阶化升级节奏。
三、需求场景分化,多领域驱动市场结构性增长
物流快递、食品冷链、制造业、医药四大领域构成塑料周转箱核心需求引擎,2025年分别占总需求的34.8%、22.4%、18.9%和5.2%。其中生鲜冷链领域受社区团购与冷链物流规划推动,年均增速高达19.7%;新能源汽车产业链对高强度周转箱需求同比提升23%,成为新增长亮点。苏力威塑业的塑料周转箱可依托现有生产体系,优化适配食品、汽车零部件等场景的产品特性,同时联动超市、仓储等既有客户资源,挖掘多领域需求潜力。
四、区域格局优化,华东核心地位凸显且产业下沉加速
华东地区作为塑料箱产业核心聚集区,2025年产值占全国总量的42.6%,依托长三角完善的制造业生态链和物流网络,形成产业集群优势。同时,中西部地区因承接东部产业转移,复合增速达13.2%,成为新兴增长极。苏力威塑业地处江苏无锡,扎根华东核心市场,可凭借本地化生产优势降低运输成本、提升交付效率,同时借助区域产业协同效应,拓展中西部下沉市场,把握区域格局调整中的发展机遇。
五、行业集中度提升,技术与服务构建竞争壁垒
受原材料价格波动、环保合规要求趋严影响,行业洗牌加速,中小厂商退出比例较高,2021至2025年企业数量从1.2万家缩减至8600家,头部企业市占率从19.2%提升至28.5%。市场竞争已从单纯产品比拼转向技术研发、全生命周期服务的综合较量,具备自动化产线、绿色认证资质及定制化能力的企业更具优势。苏力威塑业秉持“质量过关,信誉优良,客户为上”的经营宗旨,可通过强化模具开发实力、优化售前售后响应机制,巩固区域市场地位,在行业集中化进程中抢占先机。
上一条:
苏力威塑业大浅盘产品核心特点
下一条:
网格九脚托盘在生产车间的应用有哪些
【相关文章】
 力威塑业公众号
 手机二维码
 微信二维码
Copyright © 2023 江苏力威塑业科技有限公司
 苏公网安备32028102002472号
 首页
 微信
 电话